E-Rechnung umstellen: Fahrplan für laufende Shops
E-Rechnung umstellen bis 2027: Fristen-Check, Status-Analyse deines Shops und der Migrations-Pfad in 4 Schritten — für Bestandsshops, nicht für Neugründer.
B2B-Commerce · Regulatorik
E-Rechnung umstellen:Fahrplan für den laufenden Shop
Fristen-Check, Status-Analyse und Migration in vier Schritten — ohne den laufenden Betrieb stillzulegen.
Du bist hier
2025
Empfangspflicht gilt
2027
Ausstellungspflicht beginnt
2028
Lückenlos, alle Größen
Dein Shop läuft. Kunden bestellen, Rechnungen gehen raus — als PDF aus dem Shop-System, automatisch, nachts um 23:47, ohne dass jemand dran denkt. Genau das ist das Problem: Diese Selbstverständlichkeit ist ab 2027 vorbei, und eine Umstellung im laufenden Betrieb ist etwas anderes als eine Neuentwicklung. Du reißt keine Baustelle auf, du wechselst bei 140 km/h das Rad. Dieser Artikel ist der Fahrplan dafür — Fristen, Status-Check und ein Migrations-Pfad in vier Schritten, gedacht für Händler mit laufendem Geschäft, nicht für Gründer mit grüner Wiese.
Wann musst du wirklich auf E-Rechnungen umstellen?
Bis zum 31. Dezember 2026 musst du E-Rechnungen ausstellen können — bis dahin gilt die allgemeine Übergangsfrist, mit der du noch Papierrechnungen und einfache PDFs versenden darfst. Kleinere Aussteller (Vorjahresumsatz bis 800.000 €) haben länger bis Ende 2027, ab dem 1. Januar 2028 ist Schluss für alle. Eine E-Rechnung ist dabei kein PDF mit Ordner drauf, sondern ein strukturiertes Dokument (XRechnung oder ZUGFeRD), dessen Pflichtangaben vollständig maschinenlesbar enthalten sind — das BMF hat das 2026 nochmals explizit klargestellt. Die Umstellung im Bestandsshop läuft in vier Schritten: Fristen prüfen, Ist-Zustand analysieren, Zielformat und Werkzeug festlegen, dann Stück für Stück migrieren und testen.
Zuerst die Fristen — sie entscheiden über dein Tempo
Die Eckdaten in einer Tabelle, weil hier Genauigkeit zählt:
| Datum | Was gilt |
|---|---|
| Seit 1. Januar 2025 | Empfangspflicht: Du musst eingehende E-Rechnungen verarbeiten können |
| Bis 31. Dezember 2026 | Allgemeine Übergangsfrist: Papierrechnung und einfaches PDF als Aussteller erlaubt |
| Bis 31. Dezember 2027 | Verlängerte Übergangsfrist nur für Aussteller bis 800.000 € Vorjahresumsatz |
| Ab 1. Januar 2028 | Ausstellungspflicht für alle — lückenlos, B2B wie B2C |
Zwei Details, die in der Praxis falsch verstanden werden: Erstens zählt für die 800.000-€-Grenze dein Gesamtumsatz im Vorjahr — nicht der Wert einzelner Rechnungen und nicht der Umsatz des Empfängers. Zweitens betrifft die Pflicht ab 2028 ausnahmslos alle Rechnungen im Inland, auch an Privatkunden. Wer auf die B2C-Ausnahme hofft, die es in anderen EU-Staaten teils gibt, wartet in Deutschland vergeblich.
Die vollständige Fristen- und Rechtslage haben wir in E-Rechnungspflicht 2027: Alle Fristen im Überblick aufgeschlüsselt — hier geht es ums Umstellen selbst.
Schritt 1: Status-Check — welches Lager bewirtschaftest du?
In unseren Gesprächen mit Händlern zeigen sich drei typische Ausgangslagen:
Lager 1 — „Excel plus PDF": Rechnungen laufen über die Buchhaltungssoftware oder den Steuerberater, der Shop selbst versendet gar keine Rechnungen, sondern Auftragsbestätigungen. Dann ist die Shop-Seite entspannt, und die Umstellung sitzt in der Buchhaltung. Kläre mit deinem Steuerberater, ob dessen Software 2027 XRechnung oder ZUGFeRD ausgeben kann — die meisten modernen Lösungen können es, aber „die meisten" ist keine Antwort, die du im Dezember 2026 haben willst.
Lager 2 — „der Shop versendet PDFs": Dein Shop-System generiert Rechnungen automatisch aus der Bestellung. Das ist die häufigste — und heikelste — Konstellation, weil hier Prozesse betroffen sind, die niemand mehr anfasst. Das PDF ist Teil der Betriebsroutine wie der Kaffeeautomaten-Leerlauf.
Lager 3 — „Zettelwirtschaft am Rand": Ein Teil der Rechnungen läuft außen am System vorbei — telefonische Bestellungen, die per Mail als angehängte Tabelle abgerechnet werden. Diese Schattenprozesse sind der eigentliche Grund, warum Umstellungen im Bestand schiefgehen: Niemand weiß vor Beginn, wo überall Rechnungen entstehen.
Der Status-Check dauert einen Nachmittag und beantwortet drei Fragen: Wo entstehen heute Rechnungen? Welche Pflichtangaben sind wo hinterlegt — im Shop-System, in der Buchhaltung, in Köpfen? Und: Wer ändert etwas daran, wenn ihr einen neuen Kunden, ein neues Produkt, einen neuen Steuersatz anlegt?
Häufige Frage: Muss ich denn überhaupt schon jetzt handeln — die Frist ist doch erst 2027?
Für die Ausstellung gilt die Übergangsfrist, ja. Aber die Empfangspflicht gilt seit 2025, und SCM-Kunden (Große aus dem Konzernumfeld) fordern E-Rechnungen heute schon aktiv ein. Wer 2026 mit der Vorbereitung startet, migriert in Ruhe. Wer 2027 wartet, migriert unter Zeitdruck mit allen gleichzeitig — inklusive der Berater und Agenturen.
Schritt 2: Stammdaten aufräumen — der unterschätzte Teil
Bevor irgendein Format umgestellt wird, müssen die Daten sauber sein. Eine E-Rechnung ist maschinenlesbar — und Maschinen verzeihen keine Schlamperei, die ein menschlicher Leser mit gesundem Menschenverstand überspringt.
In der Praxis heißt das: Kundenstämme pflegen (jede Rechnungsadresse braucht vollständige, korrekte Angaben — keine „c/o wie immer"), Steuersätze sauber hinterlegen, Artikel- und Leistungsbeschreibungen eindeutig machen. Und die 2026 verschärfte BMF-Klarstellung beachten: Alle Pflichtangaben müssen vollständig im strukturierten Teil der E-Rechnung stehen. Ein PDF als Anhang mit den fehlenden Angaben genügt nicht — das XML selbst muss vollständig sein (Quelle: BMF-FAQ zur E-Rechnung, aktualisierte Fassung 2026).
Genau hier liegt der eigentliche Aufwand der Umstellung, und er ist chemisch mit dem Shop-Alltag verwandt: Stammpflege war schon immer die Aufgabe, die jeder weggeschoben hat, weil sie keiner sieht. Jetzt wird sie sichtbar — im günstigsten Fall als einmaliger Push, im ungünstigsten als monatelange Rückstandsbearbeitung.
Schritt 3: Zielformat und Werkzeug festlegen
Zwei Formate erfüllen die Anforderungen, und die Wahl hängt an deinen Kunden:
| XRechnung | ZUGFeRD | |
|---|---|---|
| Prinzip | Reines XML | PDF mit eingebettetem XML |
| Gefordert von | Öffentlicher Sektor, Konzerne mit SCM | Privatrechtliche Wirtschaft |
| Mensch lesbar | Nein | Ja — das PDF bleibt PDF |
Wenn du überwiegend an Geschäftskunden und Mittelstand fakturierst, wird ZUGFeRD dein Alltag sein; die Detail-Fallstricke beider Formate haben wir in ZUGFeRD vs. XRechnung: Der Unterschied einfach erklärt auseinandergenommen.
Interessanter ist die Werkzeugfrage. Grundsätzlich stehen drei Wege offen, die Bestandsshops tatsächlich unterscheiden:
- Buchhaltung erweitern: Rechnungsdaten aus dem Shop als Datensatz übergeben, E-Rechnung entsteht in der Buchhaltungssoftware. Bewährt, wenn Bestellvolumen überschaubar und die Schnittstelle vorhanden ist.
- Konverter dazwischenschalten: Die bestehende PDF-Pipeline bleibt, ein Dienst wandelt in ZUGFeRD um. Wirksam als Übergang — dauerhaft fragil, weil eine Schicht dazwischen error-anfällig bleibt (und die Konvertierung nur so gut ist wie die Stammdaten aus Schritt 2).
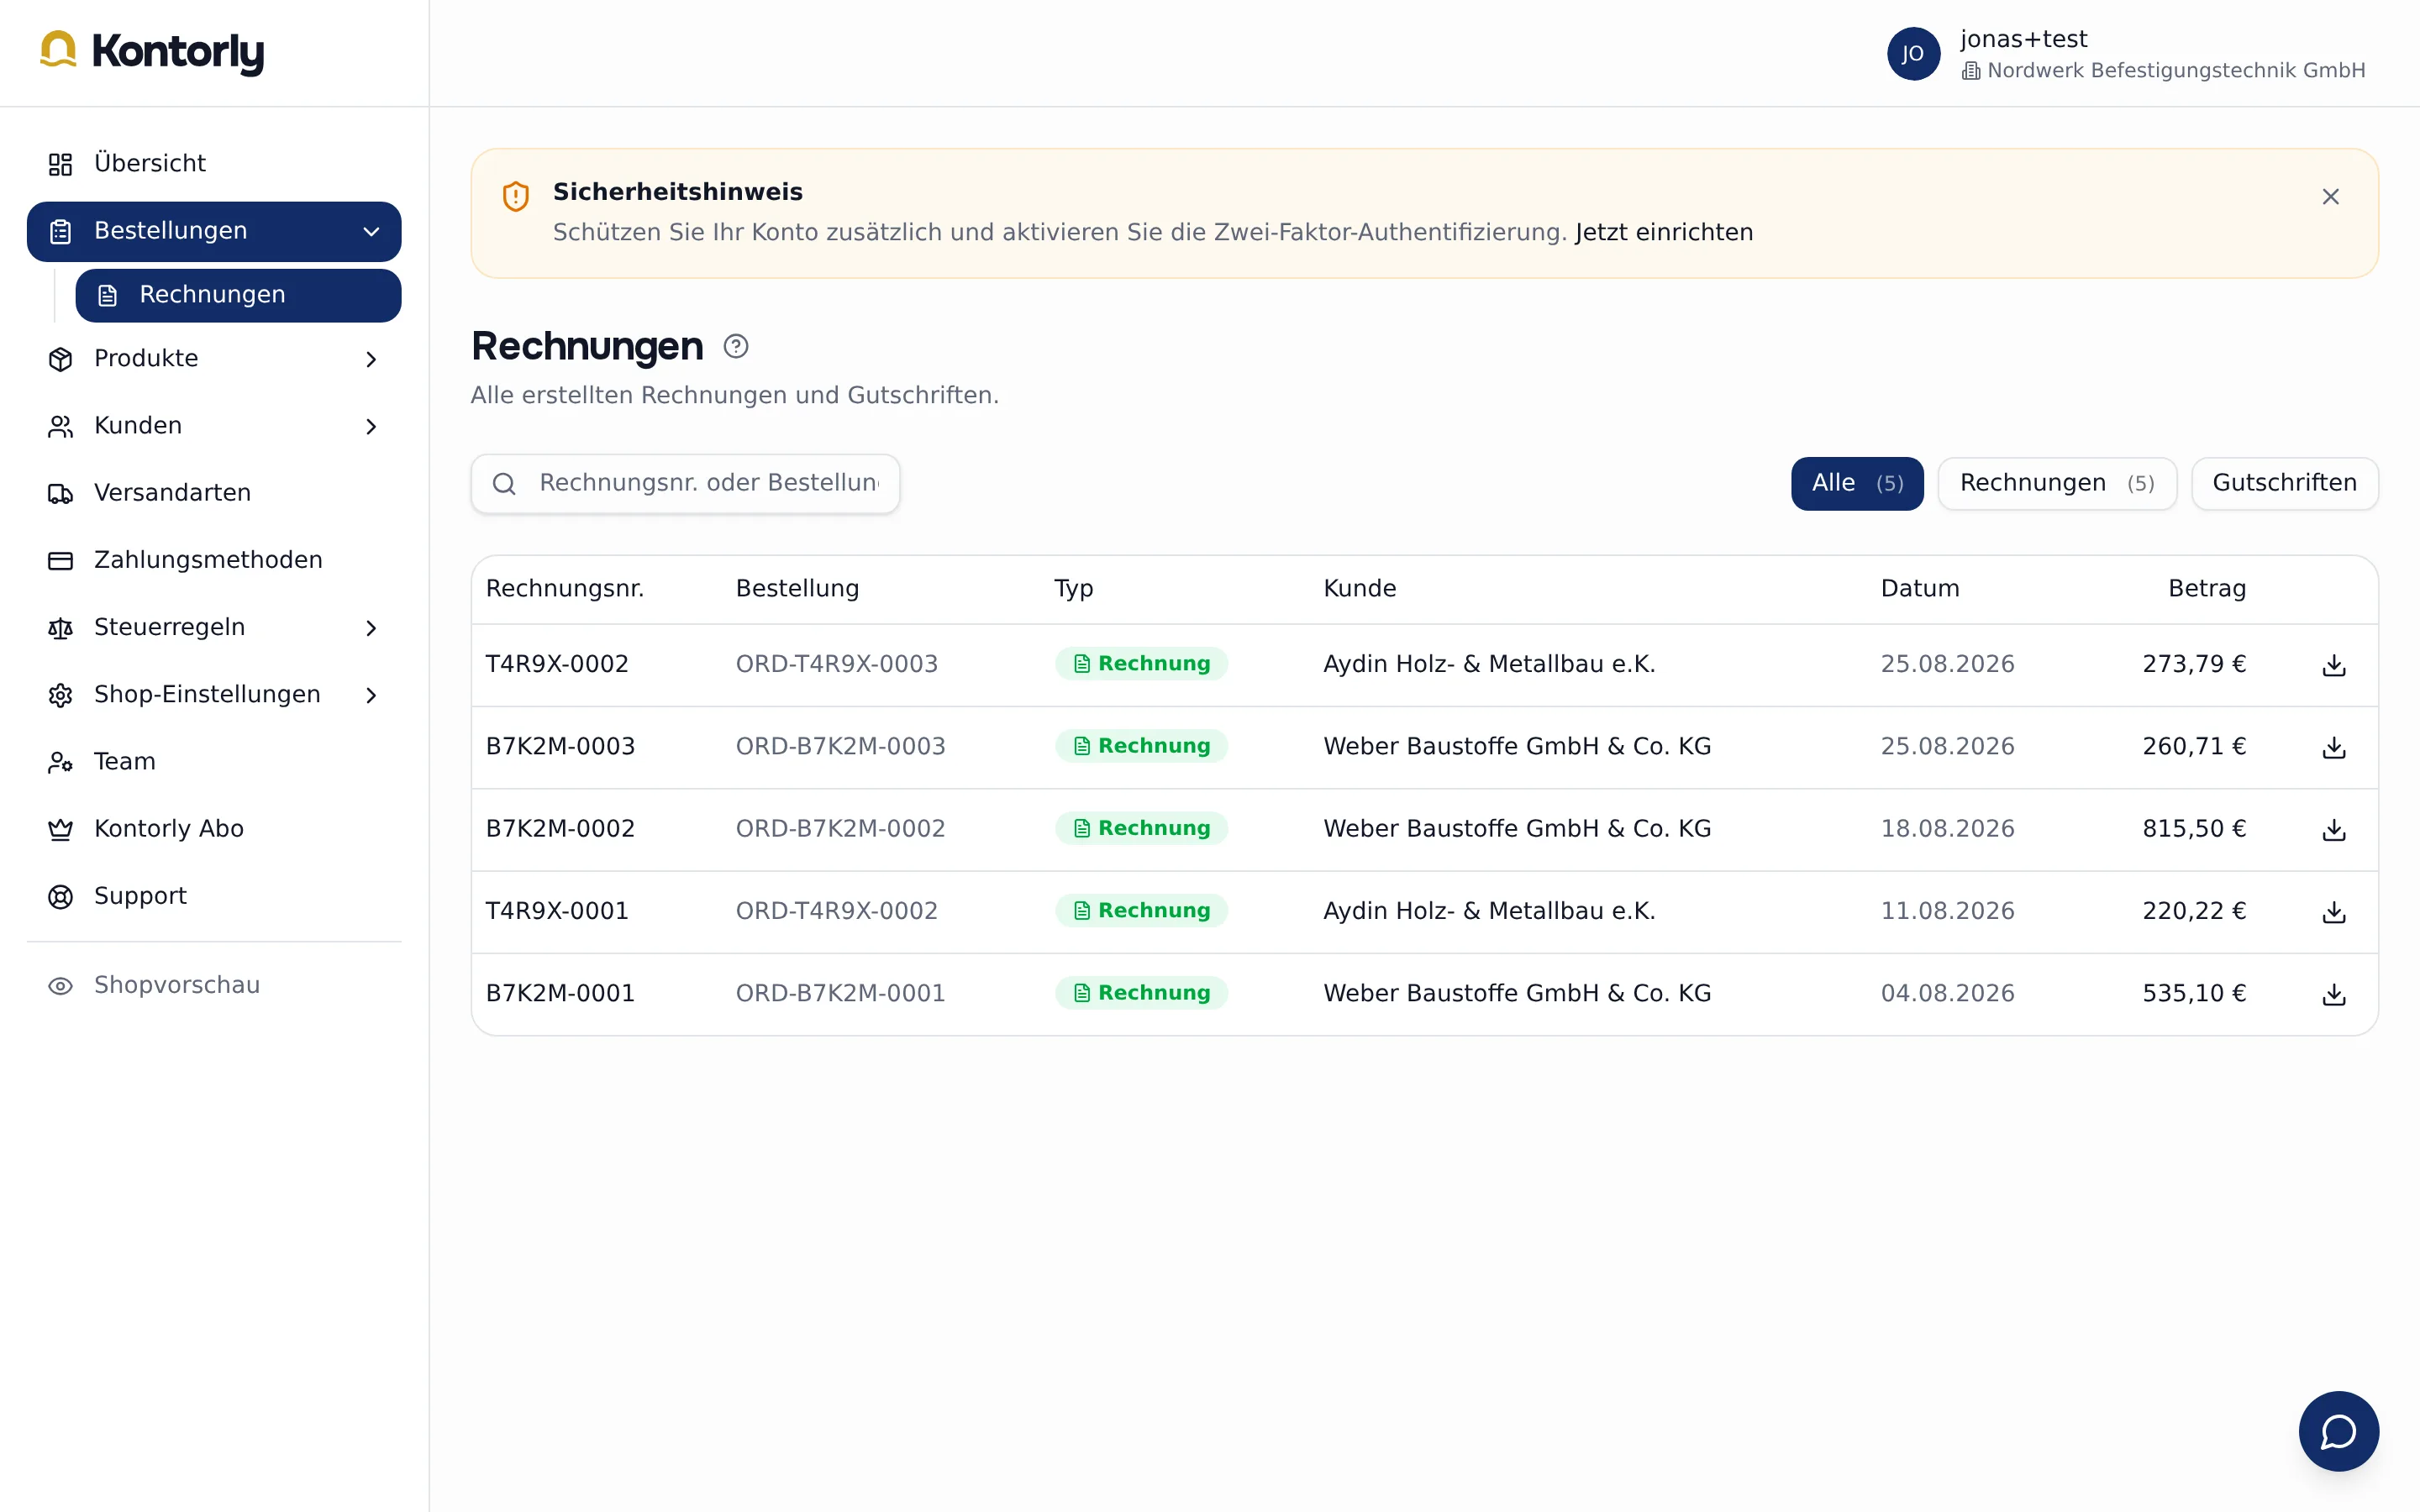
- Das Shop-System selbst stellt E-Rechnungen aus: Die Rechnung entsteht dort, wo die Bestellung entsteht — ohne Zwischenschicht. Moderne Shop-Systeme bringen das inzwischen nativ mit; Kontorly erzeugt E-Rechnungen direkt aus dem Bestellprozess, ohne dass eine Buchhaltung dazwischen funkt.
Weg 3 ist kein Zufallsverweis, sondern die Konsequenz aus dem, was Bestandsshops bei Wegen 1 und 2 erleben: jede zusätzliche Schicht bedeutet eine zusätzliche Stelle, an der Stammdaten doppelt gepflegt, Formate gebrochen und Fehler meldungspflichtig werden. Wer ohnehin vorhatte, seinen Shop-Stack zu konsolidieren, kann die E-Rechnungs-Umstellung als Anlass nehmen — die Gesamtkosten verschiedener Wege haben wir in Was kostet ein B2B-Onlineshop? gegenübergestellt.
Schritt 4: Migrieren, testen, beobachten
Die eigentliche Umstellung in einem Bestandsshop ist ein Staffellauf, kein Big Bang:
- Parallelauslauf. Alte und neue Rechnungsführung laufen zunächst nebeneinander. Standardkunden zuerst, Problemkunden (Ausland, Sonderkonditionen, Export ohne USt) bewusst später.
- Kunden informieren. Ein kurzer Hinweis mit der ersten E-Rechnung reicht: „Ab sofort erhältst du deine Rechnungen strukturiert — für dich ändert sich beim Lesen nichts." Die wenigsten Geschäftskunden reagieren, die die es tun, haben oft eigene Anforderungen, die du jetzt lernst.
- Rückkanal beobachten. Wie reagieren die Empfänger-Systeme? Kommen E-Rechnungen als unzustellbar zurück oder verschwinden sie in Spam-Filtern? Die ersten Wochen des Parallellaufs zeigen dir das.
- Dokumentieren. Wann hast du umgestellt, welche Formate, welche Ausnahmen? Für eine eventuelle Betriebsprüfung ist der Umstellungsprozess selbst Teil der Nachweise.
Häufige Frage: Was passiert mit alten PDF-Rechnungen aus der Übergangszeit?
Die bleiben gültig — die Übergangsfrist ist ja genau dafür da. Aber: Aufbewahrungspflichten gelten für E-Rechnungen genauso wie für Papierrechnungen, und zwar im ursprünglichen Format. Wer XML-Rechnungen in PDF umwandelt, um sie „schön abzulegen", verändert das Original — auch dafür gibt es in der BMF-FAQ Regeln, die du kennen solltest, bevor der Archivordner anfängt, zäh zu werden.
Die Checkliste für Bestandsshops
Zum Abhaken — nicht als Ehrfurchtsobjekt, sondern als Minimum:
- Eigene Frist bestimmt (800.000-€-Grenze geprüft, Vorjahresumsatz belegt)
- Rechnungsquellen inventarisiert — inklusive der Schattenprozesse
- Stammdaten bereinigt, Pflichtangaben laut BMF vollständig im XML
- Zielformat gewählt (ZUGFeRD, XRechnung oder beides nach Kundengruppe)
- Parallelauslauf geplant mit definiertem Testkundenkreis
- Aufbewahrung geklärt — Originalformat bleibt erhalten
Der richtige Zeitpunkt ist ein Quartal vor deiner Frist
Nicht früher — wer 2026 für eine 2028er-Frist baut, baut gegen veraltete Annahmen. Nicht später — weil die letzte Meile immer länger dauert als geplant. Als Faustregel aus den Gesprächen mit Händlern: Ein Quartal Vorlauf zwischen funktionierendem Testlauf und verbindlicher Umstellung. Das ist der Puffer, in dem die Dinge passieren, die kein Fahrplan vorhersieht.
Wenn du wissen willst, wie eine E-Rechnungs-Pipeline aussieht, die direkt im Bestellprozess entsteht — ohne Konverter, ohne Doppelstruktur —, sieh dir eine Demo von Kontorly an. Kontorly ist eine deutsche B2B-E-Commerce-Plattform (SaaS) für Onlineshops mit Staffelpreisen, Kundengruppen und direkten Bestellungen von Geschäftskunden — E-Rechnungen inklusive. Made in Germany, aus Hamburg.
Kontorly Redaktion
Dieser Artikel stammt von der Kontorly-Redaktion. Wir schreiben über B2B-Commerce, Shop-Systeme und digitale Prozesse — redaktionell, ohne Kaufberatungs-Blindheit. Was wir über Systeme und Funktionen schreiben, speist sich aus dem Alltag unserer Plattform-Entwicklung.
Bereit, deinen B2B-Shop zu starten?
Kontorly bringt Staffelpreise, Kundengruppen und E-Rechnungen out-of-the-box. In Minuten eingerichtet.
Jetzt kostenlos starten